
Тенденції в іпотечному кредитуванні України: червень 2026 року
Стан іпотечного кредитування в Україні
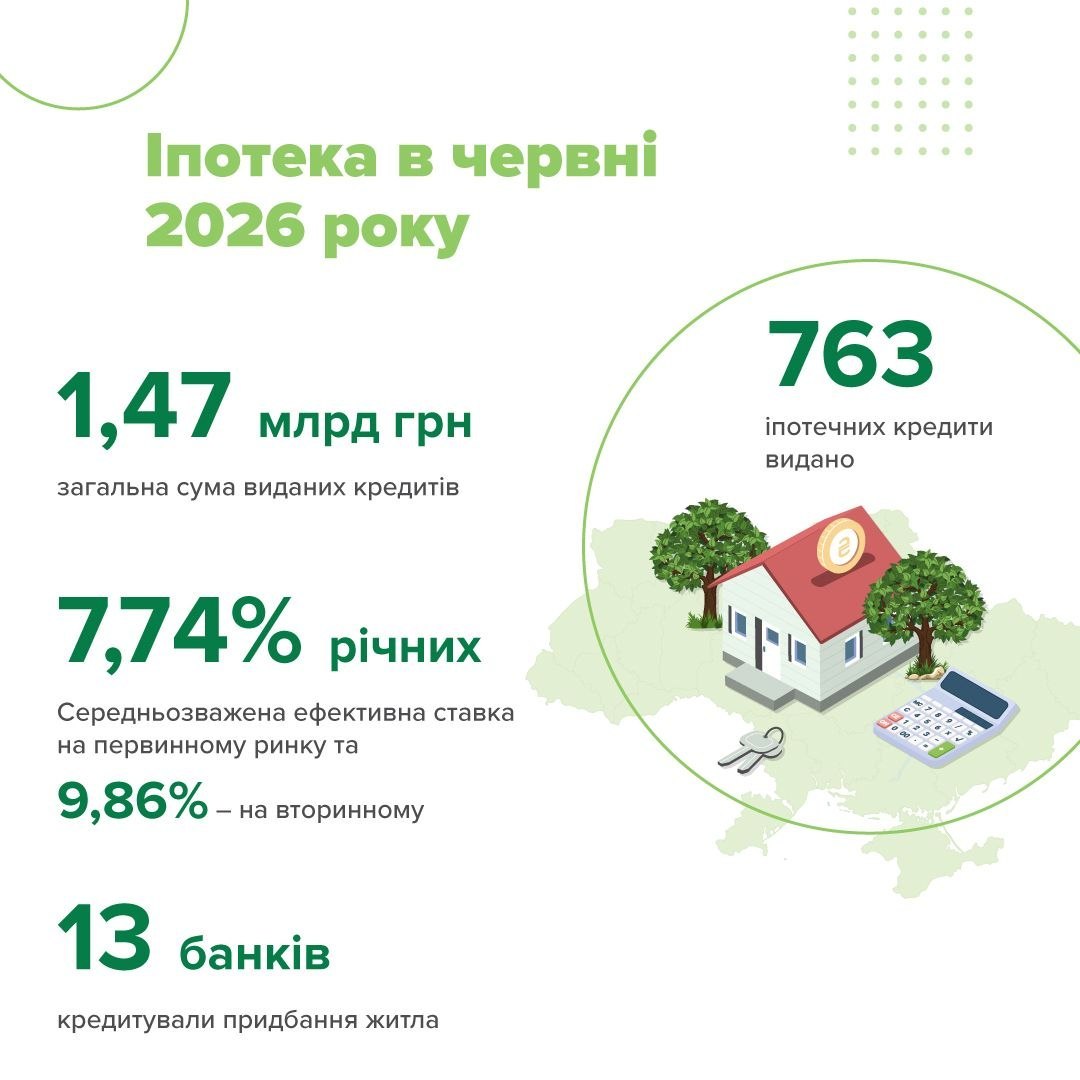
У червні 2026 року українські банки видали 763 іпотечні кредити, що в сумі складає 1,47 млрд грн. У порівнянні з травнем, кількість нових позик зменшилася з 776 до 763, а загальний обсяг кредитування знизився з 1,53 млрд грн до 1,47 млрд грн. Ці дані були отримані з опитування, проведеного Національним банком України (НБУ) серед 38 установ, які представляють понад 98% іпотечного портфеля.
Зменшення попиту на іпотечні кредити
Падіння обсягів іпотечного кредитування триває вже другий місяць поспіль. У квітні банки видали 910 іпотек на загальну суму 1,7 млрд грн, проте з того часу кількість нових договорів скоротилася приблизно на 16%.
У червні найбільше позик було видано на первинному ринку – 399 кредитів на 770 млн грн. Серед них 167 кредитів на 297 млн грн були надані для житла, що ще будуються, які забезпечуються заставою прав на майбутню нерухомість. На вторинному ринку банки оформили 364 кредити на суму 698 млн грн.
Стан процентних ставок та проблемних кредитів
Середньозважені ефективні ставки за іпотечними кредитами в червні залишалися нижчими на первинному ринку: 7,74% річних для первинки та 9,86% для вторинки. Водночас частка проблемних (непрацюючих) кредитів в іпотечному портфелі становила 12%, що потребує уваги з боку фінансових установ.
Географічний розподіл та програми пільгового кредитування
Відповідно до даних НБУ, зменшення кількості виданих кредитів спостерігається, незважаючи на те, що програми пільгового іпотечного кредитування залишаються основним драйвером ринку. Імовірно, попит на житло та готовність банків до нарощування іпотечного портфеля залишаються нерівномірними в різних регіонах.
Зокрема, стандартний перший внесок за державною програмою пільгової іпотеки «єОселя» становить 20% вартості житла. Для молодих позичальників віком до 25 років цей внесок може бути знижений до 10%. Враховуючи регіональні особливості, на накопичення цієї суми може знадобитися від 8 місяців до понад двох років, якщо людина сподівається заощаджувати весь свій дохід.
Висновки
Таким чином, ринок іпотечного кредитування в Україні у червні 2026 року демонструє зниження активності, що викликане різними економічними факторами. Динаміка останніх місяців свідчить про те, що хоча програми пільгового кредитування підтримують певний рівень активності, загальний попит на житло та кредитування залишається під питанням.


