Пенсійні накопичення: чому важливо почати заздалегідь
Важливість своєчасного формування пенсійних накопичень
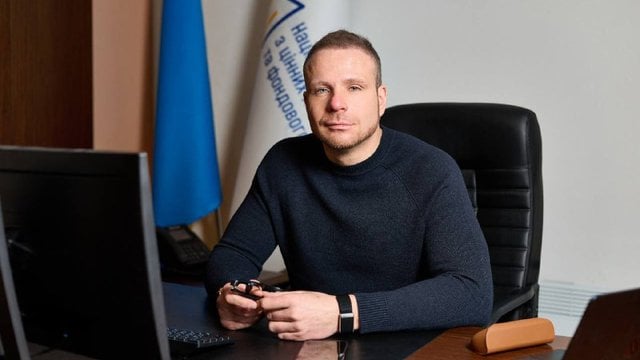
На думку Олексія Семенюка, голови Національної комісії з цінних паперів та фондового ринку, українцям необхідно починати формувати власні пенсійні накопичення за 20−30 років до виходу на пенсію. Затягування цього процесу до 45−55 років може призвести до фінансових труднощів у старшому віці.
Довгострокові заощадження як джерело фінансової незалежності
Олексій Семенюк акцентує на тому, що довгострокові заощадження повинні стати основою для забезпечення фінансової незалежності на пенсії. Одним із пропонованих інструментів є особовий інвестиційний рахунок, який дозволяє формувати довгостроковий портфель із грошей та цінних паперів.
«Інвестуючи на строк від трьох років і дотримуючися визначених умов, ви маєте можливість отримати податкові пільги», — зазначив Семенюк.
Законодавчі ініціативи для підтримки особистих накопичень
Згідно з інформацією Семенюка, законодавчі пропозиції щодо особових інвестиційних рахунків вже підготовлені. Він сподівається, що Верховна Рада розгляне їх до кінця 2026 року. Ця ініціатива має на меті стимулювати українців вкласти частину своїх доходів у власні накопичення замість поточного споживання.
Розвиток добровільної пенсійної системи
Ще одним важливим аспектом є розвиток добровільної пенсійної системи. Невдовзі планується винести відповідний законопроєкт на розгляд парламенту. Семенюк підкреслює, що важливо забезпечити зрозумілу та надійну систему захисту накопичень для тих, хто відкладає кошти на довгий термін.
Проблеми із державними пенсіями
Потреба в додаткових джерелах доходу після виходу на пенсію залишається актуальною через недостатній рівень пенсій в Україні. Станом на 1 липня 2026 року в Україні налічувалося близько 9,98 млн пенсіонерів, середня пенсія становила 7273 грн, що приблизно дорівнює $163.
Нові правила призначення пенсій
З 2 серпня 2026 року в Україні почали діяти нові спрощені правила призначення пенсій, які покликані полегшити збір документів. Деякі періоди роботи можуть зараховуватися до страхового стажу навіть при несплаті єдиного соціального внеску роботодавцем.
Комбінування пенсій та особистих накопичень
На думку Олексія Семенюка, поєднання державної пенсії з особистими довгостроковими накопиченнями може забезпечити більшу фінансову свободу після завершення трудової діяльності.
Перспективи нової пенсійної моделі
Нагадаємо, що Сергій Корецький подав до Верховної Ради проєкт програми діяльності на 2026−2027 роки, в якій намічено перехід до нової пенсійної моделі замість фіксованого мінімуму. Нова система повинна враховувати страховий стаж, сплачені внески та передбачати добровільні накопичення.