Рекордні показники депозитів в Україні: аналіз стану на початок 2026 року
Накопичення в українському банківському секторі
На початку 2026 року банківський сектор України демонструє рекордні показники накопичень. Незважаючи на поступове зниження процентних ставок, українці активно диверсифікують свої заощадження, оновлюючи багаторічні максимуми як у гривні, так і у валюті. Фінансовий аналітик Андрій Шевчишин проаналізував ключові тренди лютого 2026 року на своїй сторінці у Facebook.
Зростання гривневих та валютних депозитів
У лютому гривневі депозити населення досягли нового історичного максимуму — 969,9 млрд грн, з приростом у 30,3 млрд грн за місяць. Річний темп зростання прискорився до +19,9%, що є найвищим показником за останні 21 місяць.
Водночас валютні депозити населення збільшилися до $11,1 млрд у доларовому еквіваленті — це найвищий рівень за останні десять років, починаючи з весни 2015 року.
Диверсифікація заощаджень
«Фактично ми спостерігаємо продовження двох паралельних моделей поведінки населення», — зазначає експерт. Перша модель — накопичення гривні на рахунках завдяки доходам та бюджетним виплатам. Друга — збереження частини заощаджень у валюті як інструменту захисту від курсових та воєнних ризиків. Таким чином, одночасне оновлення максимумів у гривневих та валютних вкладах вказує на ознаку диверсифікації.
Ситуація в корпоративному сегменті
У корпоративному сегменті ситуація має більш стриманий характер. Гривневі кошти бізнесу у лютому дещо знизилися до 1,217 трлн грн, тоді як валютні депозити залишилися на рівні $10,0 млрд. Отже, основним драйвером приросту депозитної бази є домогосподарства.
Ставки по депозитах
Середня ставка за новими гривневими депозитами населення у лютому становила 9,9% річних, що на 0,8 відсоткових пункта нижче, ніж рік тому. Для строкових депозитів середня ставка сягає 13,3%. Валютні депозити залишаються на «символічному» рівні — лише 0,9% річних.
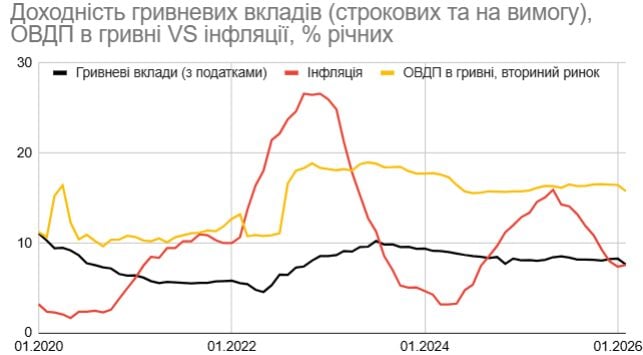
Після сплати податків (18% ПДФО + 5% військовий збір) чиста дохідність гривневого депозиту опускається до приблизно 7,6% річних, що є на рівні річної інфляції, зафіксованої в лютому. Чистий дохід по строкових депозитах становить 10,3%. Це означає, що депозит у гривні більше виконує функцію збереження купівельної спроможності, ніж забезпечує реальний прибуток.
Державні облігації vs. депозитні ставки
На фоні цих показників облігації внутрішньої державної позики (ОВДП) виглядають більш привабливими. У лютому середньозважена дохідність гривневих ОВДП на вторинному ринку становила 15,7% річних, що суттєво перевищує дохідність банківських депозитів після сплати податків.
«Цей факт підтверджує, що попит населення на державні папери залишатиметься високим, особливо якщо банки продовжать знижувати депозитні ставки», — зазначив Шевчишин.
Ліквідність та кредитування
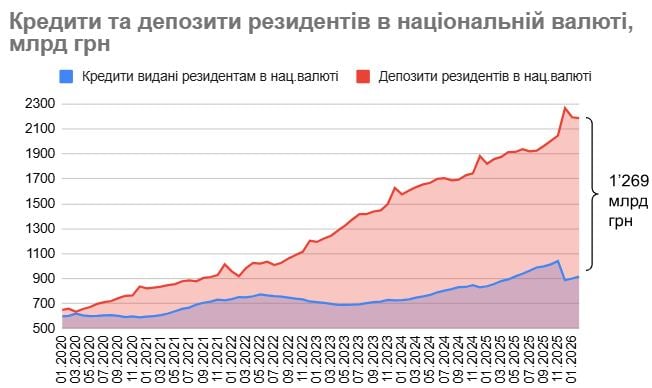
На кінець лютого обсяги депозитів у національній валюті становили 2,19 трлн грн, проти 0,92 трлн грн кредитів, що означає профіцит ліквідності в розмірі близько 1,27 трлн грн. Це пояснює, чому банки не поспішають боротися за нові депозити, пропонуючи високі ставки, адже попит на кредити помітно нижчий.
«Ця диспропорція є ключовою характеристикою сучасного банківського ринку України, адже ресурсна база зростає швидше ніж кредитний портфель, що послаблює конкуренцію між банками за пасиви і формує передумови для продовження зниження ставок за депозитами», — підкреслив експерт.
Перспективи на найближче майбутнє
У найближчі місяці, ймовірно, дохідність депозитів продовжить знижуватися. Зниження облікової ставки НБУ до 15%, а також зменшення доходності короткострокових ОВДП вже задає відповідний вектор для всього процентного ринку.
Незважаючи на те, що в березні НБУ, ймовірно, утримає подальше зниження ставки на фоні інфляційного тиску, загальний тренд не зміниться.
Це означає, що вкладники повинні бути готові до можливих змін в умовах та доходності своїх вкладів у найближчому майбутньому.